BATARA.INFO | JAKARTA — Ambisi Indonesia mencapai pertumbuhan ekonomi sebesar 8 persen membutuhkan mesin penggerak ekonomi yang kuat, merata, dan mampu menciptakan aktivitas produktif hingga ke tingkat masyarakat. Salah satu sektor yang memiliki peran strategis untuk mewujudkan target tersebut adalah Usaha Mikro, Kecil, dan Menengah (UMKM).
Namun, terdapat persoalan mendasar yang perlu menjadi perhatian pemerintah dan industri perbankan nasional. Di tengah besarnya kontribusi UMKM terhadap perekonomian, akses pembiayaan perbankan bagi sektor ini masih relatif terbatas dibandingkan dengan penyaluran kredit kepada kelompok debitur lainnya.
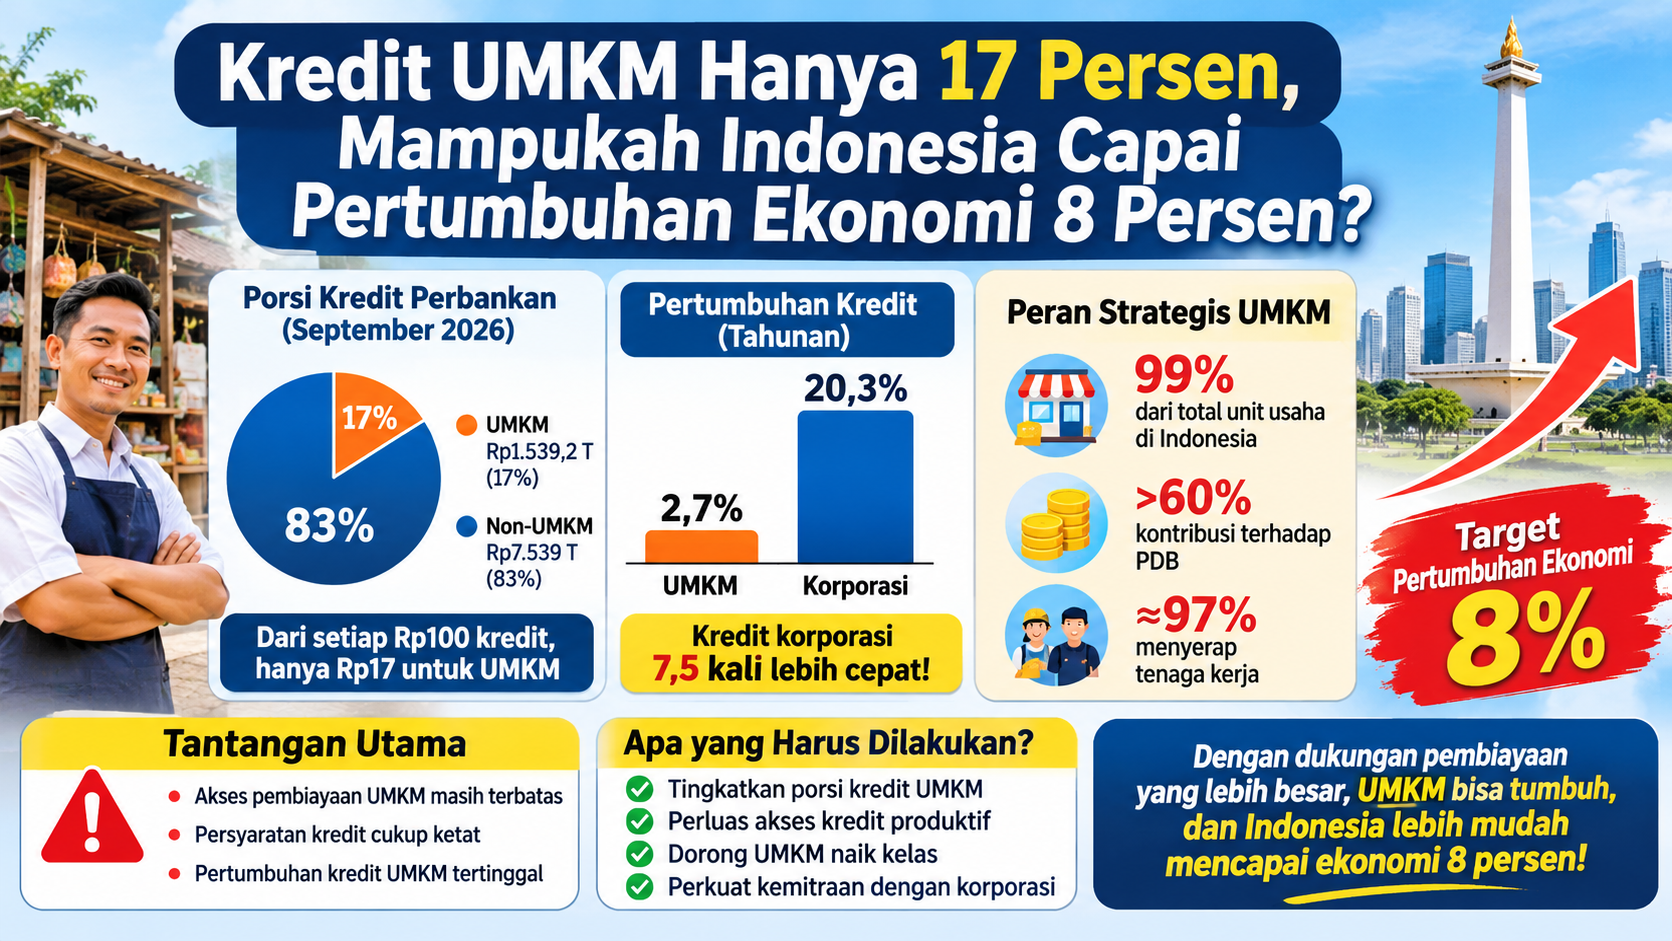
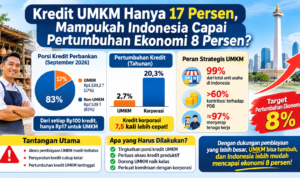
Berdasarkan data Bank Indonesia (BI) September 2026, outstanding kredit UMKM mencapai Rp1.539,2 triliun, atau tumbuh 2,7 persen secara tahunan (year-on-year/yoy).
Sementara itu, total kredit perbankan nasional mencapai sekitar Rp9.078 triliun. Dengan demikian, porsi kredit UMKM berada di kisaran 17 persen dari total kredit perbankan.
Angka tersebut menunjukkan bahwa dari setiap Rp100 kredit perbankan, hanya sekitar Rp17 yang mengalir ke sektor UMKM.
Di sisi lain, kredit perbankan secara keseluruhan tumbuh 12,7 persen secara tahunan pada September 2026. Bahkan, kredit korporasi tercatat tumbuh 20,3 persen, jauh lebih tinggi dibandingkan pertumbuhan kredit UMKM yang hanya 2,7 persen.
Kondisi ini memperlihatkan adanya kesenjangan pertumbuhan pembiayaan antara UMKM dan korporasi.
UMKM Tulang Punggung Ekonomi, Akses Modal Masih Menjadi Tantangan
Pemerintah selama ini menempatkan UMKM sebagai salah satu pilar utama perekonomian nasional.
Kementerian Koordinator Bidang Perekonomian menyebutkan bahwa Indonesia memiliki lebih dari 64 juta unit UMKM, yang mencakup sekitar 99 persen dari keseluruhan unit usaha. Sektor ini juga berkontribusi lebih dari 60 persen terhadap Produk Domestik Bruto (PDB) dan menyerap hampir 97 persen tenaga kerja.
Besarnya kontribusi tersebut menunjukkan bahwa UMKM bukan sekadar sektor ekonomi pelengkap. UMKM merupakan kekuatan utama yang menggerakkan konsumsi masyarakat, menciptakan lapangan kerja, menjaga aktivitas ekonomi daerah, serta memperluas pemerataan pendapatan.
Karena itu, penguatan UMKM seharusnya menjadi bagian penting dari strategi pembangunan ekonomi nasional.
Persoalannya, bagaimana mungkin UMKM didorong menjadi mesin pertumbuhan ekonomi apabila akses terhadap pembiayaan produktif masih terbatas?
Selama ini, salah satu tantangan yang dihadapi pelaku UMKM adalah persyaratan perbankan yang menitikberatkan pada kekuatan agunan, rekam jejak keuangan, laporan usaha, serta kemampuan memenuhi persyaratan administrasi dan kelayakan kredit.
Persyaratan kehati-hatian perbankan tentu diperlukan untuk menjaga kualitas kredit. Namun, pendekatan penilaian terhadap UMKM perlu dikembangkan agar tidak semata-mata bertumpu pada kepemilikan aset dan agunan.
Potensi pasar, arus kas, kontrak pekerjaan, prospek bisnis, legalitas, dan rekam jejak usaha juga perlu mendapatkan perhatian dalam proses penilaian kelayakan pembiayaan.
Target Ekonomi 8 Persen Membutuhkan Kekuatan UMKM
Target pertumbuhan ekonomi 8 persen telah menjadi salah satu sasaran strategis pemerintah dalam RPJMN 2025–2029.
Bappenas menegaskan bahwa pencapaian target tersebut membutuhkan perencanaan pembangunan yang terukur, konsisten, dan didukung oleh berbagai sektor ekonomi.
Dalam konteks ini, UMKM harus mendapatkan posisi strategis.
Pertumbuhan ekonomi tidak cukup hanya mengandalkan investasi perusahaan besar, pembangunan infrastruktur, hilirisasi industri, dan ekspansi korporasi.
Pertumbuhan juga harus ditopang oleh peningkatan produktivitas jutaan pelaku usaha kecil dan menengah yang tersebar di seluruh Indonesia.
Ada beberapa alasan mengapa UMKM memiliki peran penting dalam mencapai pertumbuhan ekonomi 8 persen.
Pertama, memperkuat konsumsi domestik.
UMKM bergerak di berbagai sektor yang berhubungan langsung dengan kebutuhan masyarakat, mulai dari perdagangan, makanan dan minuman, pertanian, jasa, industri kreatif, percetakan, hingga ekonomi digital.
Ketika UMKM berkembang, pendapatan pelaku usaha dan pekerja meningkat. Hal tersebut berpotensi memperkuat daya beli dan konsumsi rumah tangga yang merupakan salah satu komponen terbesar PDB Indonesia.
Kedua, memperluas lapangan kerja.
Dengan kemampuan menyerap hampir 97 persen tenaga kerja, pengembangan UMKM dapat menjadi instrumen penting untuk mengurangi pengangguran dan meningkatkan pendapatan masyarakat.
Ketiga, memperkuat ekonomi daerah.
UMKM tidak hanya terkonsentrasi di kota-kota besar. Aktivitasnya tersebar hingga kabupaten, kecamatan, dan desa. Karena itu, penguatan UMKM dapat memperluas pemerataan pertumbuhan ekonomi.
Keempat, memperkuat industri dan rantai pasok nasional.
UMKM harus didorong menjadi pemasok, distributor, mitra produksi, dan penyedia jasa bagi perusahaan besar, BUMN, serta proyek-proyek strategis nasional.
Dengan demikian, pertumbuhan korporasi juga dapat memberikan dampak ekonomi yang lebih luas kepada masyarakat.
Perbankan Himbara Harus Memperluas Keberpihakan kepada UMKM
Perbankan nasional, khususnya bank-bank Himpunan Bank Milik Negara (Himbara), memiliki peran strategis dalam memperluas akses pembiayaan UMKM.
BRI, Bank Mandiri, BNI, dan BTN memiliki kapasitas, jaringan, serta infrastruktur yang dapat dimanfaatkan untuk menjangkau pelaku usaha produktif.
Pemerintah perlu mendorong agar pembiayaan UMKM tidak hanya berorientasi pada penyaluran Kredit Usaha Rakyat (KUR), tetapi juga membuka akses pembiayaan komersial bagi UMKM yang telah berkembang dan memiliki prospek bisnis.
Ada sejumlah kebijakan yang perlu diperkuat.
- Meningkatkan porsi kredit UMKM. Pemerintah dan regulator perlu mendorong peningkatan pembiayaan UMKM secara bertahap dan terukur, dengan memperhatikan kualitas kredit serta kemampuan sektor usaha menyerap pembiayaan.
- Memperluas akses kredit produktif. Pembiayaan harus diarahkan kepada pengembangan kapasitas produksi, pembelian peralatan, pengadaan bahan baku, digitalisasi, dan ekspansi usaha.
- Mengembangkan penilaian kredit berbasis prospek usaha. Bank perlu memberikan ruang bagi UMKM yang memiliki arus kas sehat, kontrak pekerjaan, pelanggan tetap, serta potensi pertumbuhan meskipun belum mempunyai aset besar.
- Memperkuat kemitraan dengan korporasi dan BUMN. Perusahaan besar dapat membuka peluang bagi UMKM melalui rantai pasok, pengadaan barang dan jasa, serta kerja sama distribusi.
- Mendorong UMKM naik kelas. Pembiayaan perlu disertai pendampingan manajemen, tata kelola, pemasaran, pencatatan keuangan, dan pengembangan sumber daya manusia.
Dengan kebijakan tersebut, perbankan tidak hanya berfungsi sebagai penyalur dana, tetapi juga menjadi bagian dari ekosistem pembangunan ekonomi nasional.
Jangan Hanya Membesarkan Korporasi, Bangun Juga UMKM Indonesia
Pertumbuhan korporasi besar tentu penting bagi perekonomian nasional. Perusahaan besar memiliki kemampuan investasi, teknologi, ekspor, dan penciptaan lapangan kerja dalam skala luas.
Namun, pertumbuhan ekonomi yang berkelanjutan membutuhkan keseimbangan antara kekuatan korporasi dan ekonomi kerakyatan.
Perusahaan besar harus terus tumbuh, tetapi UMKM juga harus memperoleh kesempatan yang adil untuk berkembang.
Jangan sampai UMKM terus disebut sebagai tulang punggung perekonomian nasional, tetapi ketika membutuhkan pembiayaan untuk memperbesar kapasitas usaha justru menghadapi keterbatasan akses.
Pemerintah perlu memastikan bahwa kebijakan perbankan memberikan kesempatan kepada pelaku usaha produktif untuk memperoleh pembiayaan sesuai dengan kebutuhan dan kemampuan bisnisnya.
Target pertumbuhan ekonomi 8 persen tidak boleh hanya menjadi angka dalam dokumen perencanaan pembangunan. Target tersebut harus diterjemahkan menjadi peningkatan produktivitas, investasi, lapangan kerja, pendapatan masyarakat, dan pemerataan kesempatan ekonomi.
Indonesia tidak akan mencapai pertumbuhan ekonomi yang kuat dan inklusif apabila jutaan UMKM hanya menjadi penonton dalam pembangunan ekonomi nasional.
Saatnya UMKM tidak hanya menjadi objek program pemerintah, tetapi menjadi subjek utama pembangunan ekonomi Indonesia.
Sebab, membesarkan perusahaan besar memang penting, tetapi membesarkan jutaan UMKM berarti memperkuat fondasi ekonomi bangsa.
BATARA.INFO — Mengawal Kebijakan, Membangun Perspektif, Mencerahkan Nusantara.


